Frankreich: Verpflichtendes E-Invoicing und
E-Reporting im
B2B-Bereich seit 2026
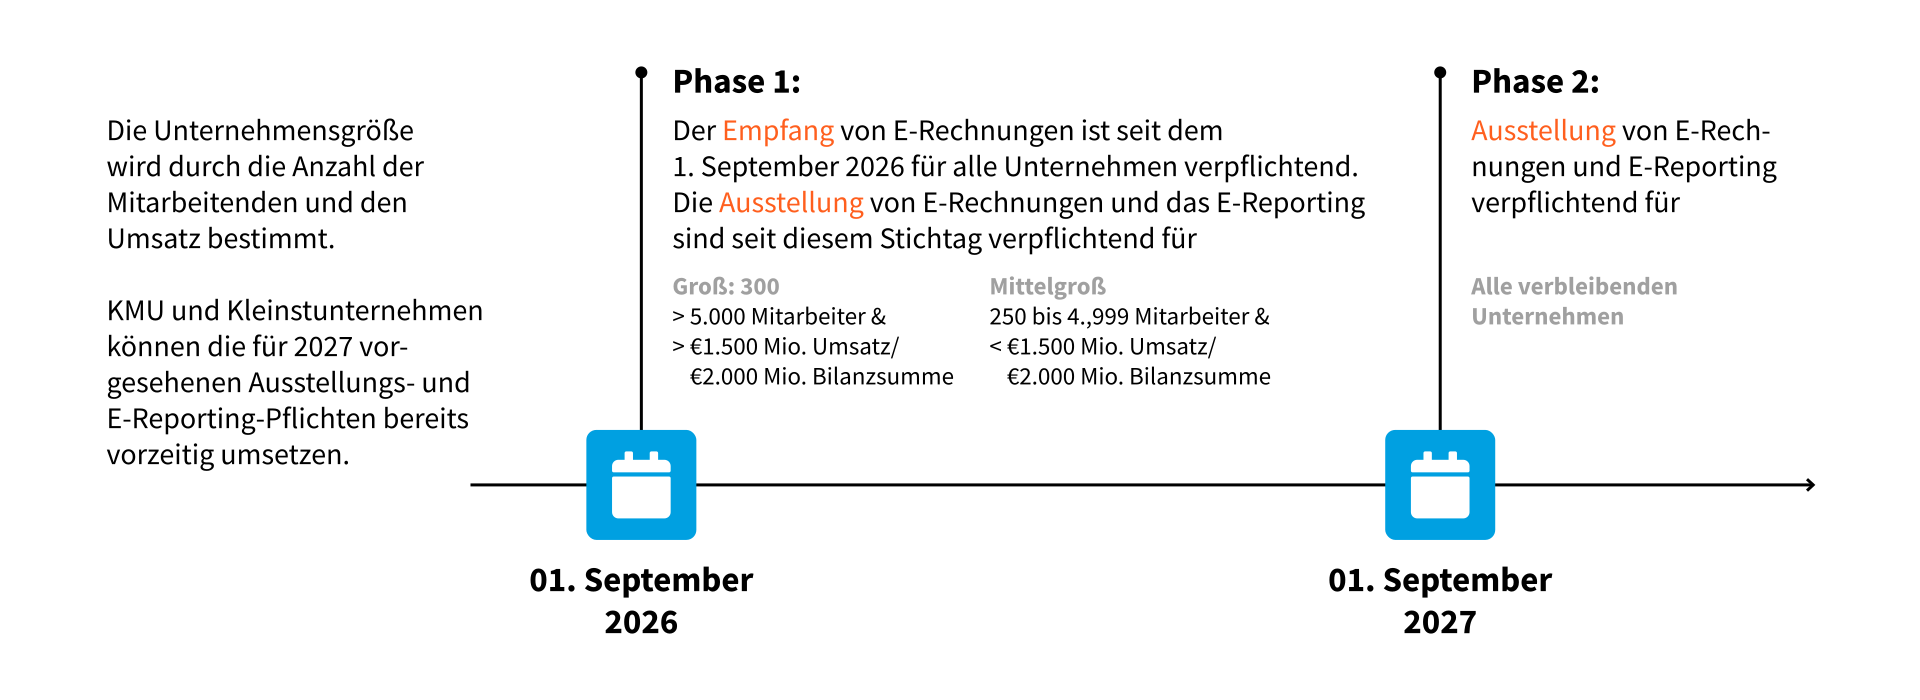
Seit dem 1. September 2026 gilt in Frankreich die verpflichtende elektronische Rechnungsstellung und Berichterstattung im B2B-Bereich. Alle betroffenen Unternehmen müssen seit diesem Stichtag elektronische Rechnungen empfangen können. Große Unternehmen und Unternehmen mittlerer Größe (ETI – Entreprises de Taille Intermédiaire) müssen zudem elektronische Rechnungen ausstellen und die erforderlichen E-Reporting-Daten übermitteln. Für KMU und Kleinstunternehmen beginnen die Ausstellungspflicht und das E-Reporting am 1. September 2027.
Mit der Reform hat Frankreich kontinuierliche Transaktionskontrollen (CTC) eingeführt. Dazu gehört die Übermittlung von Rechnungs- und ausgewählten Zahlungsdaten an die Steuerbehörde sowie die Übermittlung des standardisierten Rechnungslebenszyklusstatus über Plattformen hinweg. Damit unter stützt Frankreich seine Bemühungen zur Verringerung seiner Mehrwertsteuerlücke.
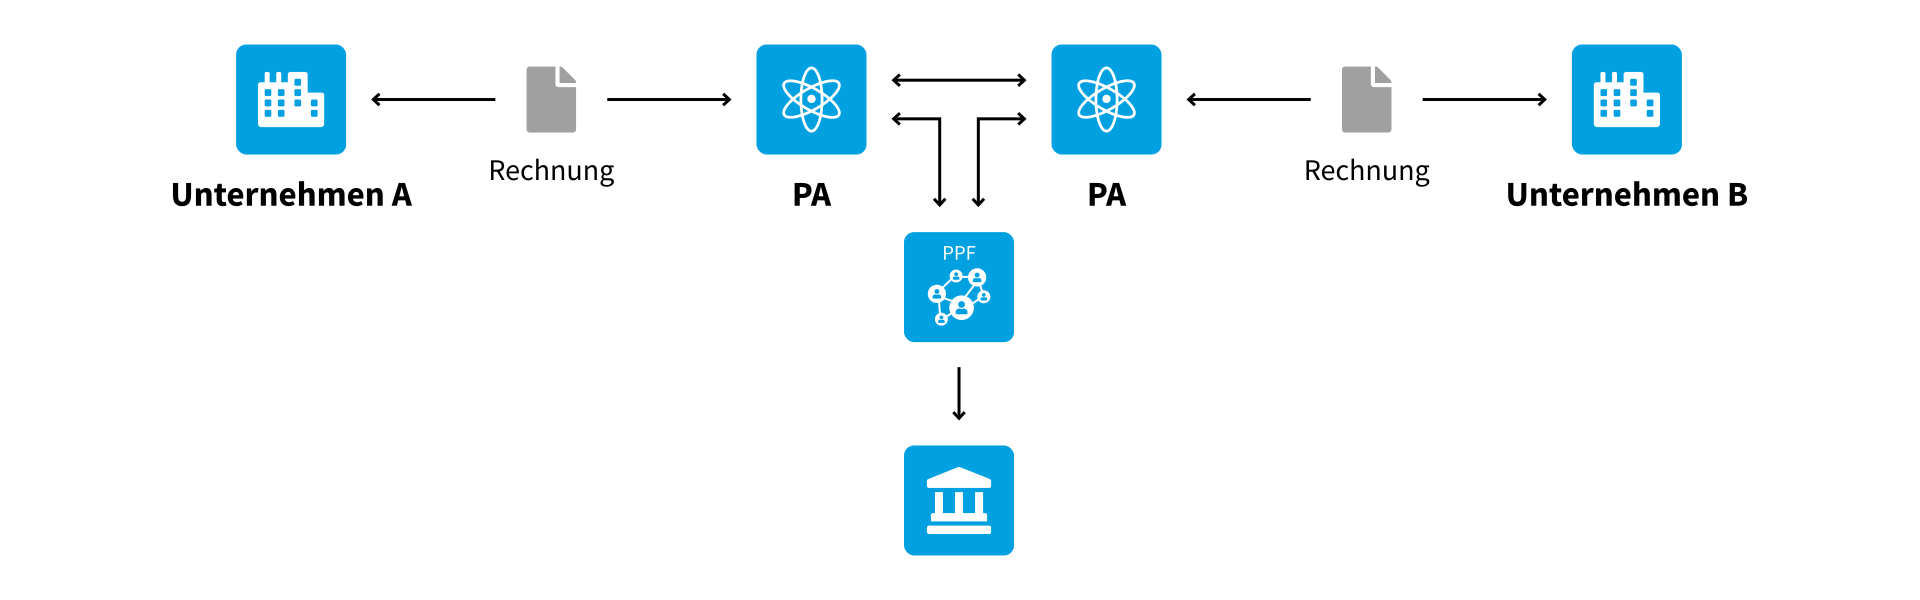
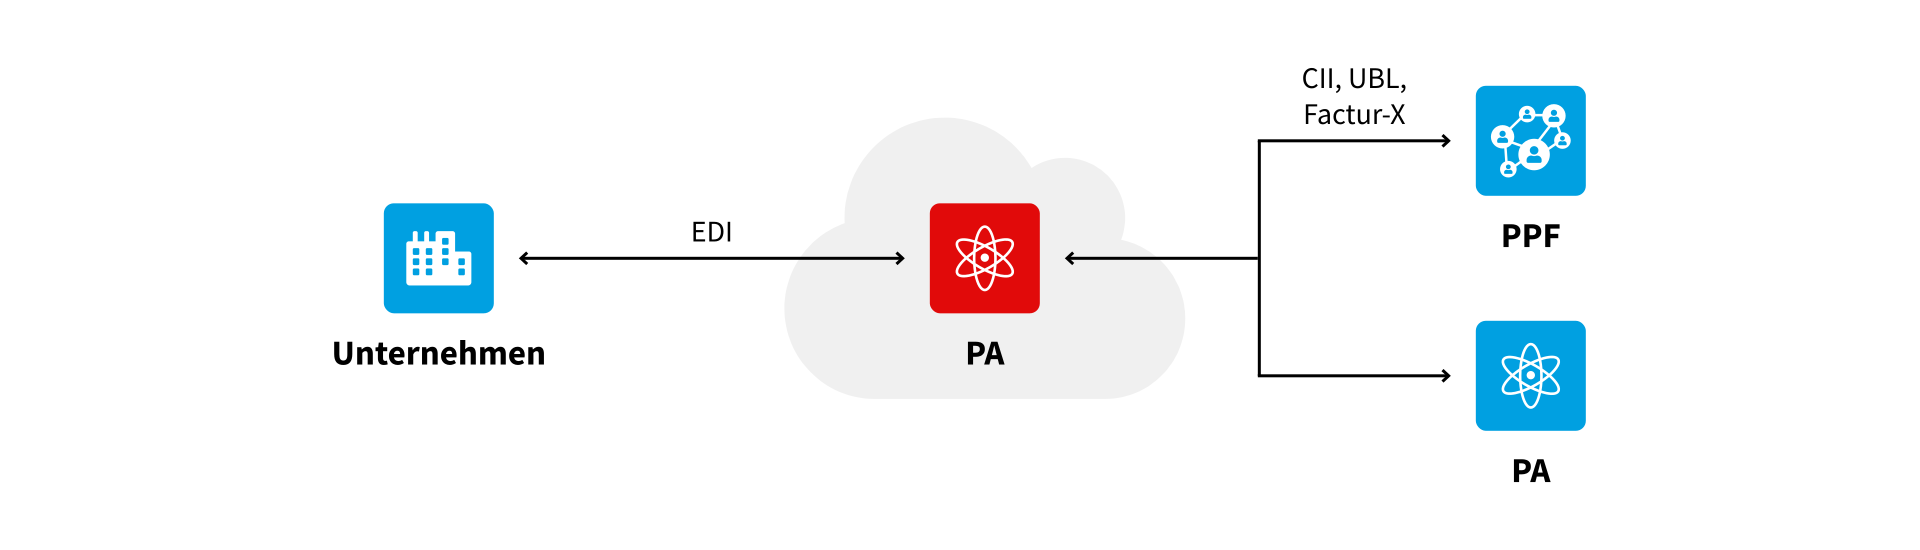
Das französische „Y-Modell“ bildet die Grundlage der Architektur und verbindet staatliche Kontrolle mit einem dezentralen Rechnungsaustausch. Das öffentliche Rechnungsportal PPF übernimmt zentrale Funktionen für das nationale Verzeichnis und die Bündelung der für die Steuerverwaltung bestimmten Daten. B2G-Prozesse werden weiterhin über Chorus Pro abgewickelt. Der Austausch von B2B-E-Rechnungen erfolgt dagegen über zugelassene private Plattformen, die Plateformes Agréées (PA). Sie senden, empfangen und konvertieren elektronische Rechnungen, übermitteln die erforderlichen Daten an die Steuerverwaltung und unterstützen den Austausch der vorgeschriebenen Statusinformationen. Unternehmen können hierfür eine oder mehrere PAs nutzen. Auch nicht vorgeschriebene Syntaxen wie EDIFACT lassen sich weiterhin austauschen, sofern eine PA sie für die gesetzeskonforme Zustellung in ein zugelassenes Format konvertiert.
Der Anwendungsbereich ist breit gefächert. Inländische B2B Rechnungen müssen elektronisch erstellt werden und ihr Status muss nachverfolgbar sein. Alle umsatzsteuerpflichtigen Unternehmen müssen grenzüberschreitende B2B- und B2C Transaktionen elektronisch melden. Zudem müssen sie Zahlungen aus B2B-, B2C- und B2G-Transaktionen melden. Das nationale Verzeichnis gewährleistet die korrekte Weiterleitung, indem es die E-Rechnungsadressen der Empfänger sowie ihre PA auflistet. Der regulierte B2B-Rechnungsaustausch erfolgt über PAs. Das PPF stellt insbesondere das nationale Verzeichnis bereit und bündelt die für die Steuerverwaltung bestimmten Daten.
Für eine erfolgreiche Compliance sind klare Entscheidungen hinsichtlich Plattformstrategie, Formatverarbeitung, Verzeichnis-Onboarding, Integration, Überwachung und elektronischer Archivierung erforderlich, idealerweise mit Konvertierungsdiensten, um ältere EDI-Systeme mit den vorgeschriebenen Standards abzustimmen.
Frankreich: Obligatorische elektronische Rechnungsstellung und Berichterstattung im B2B-Bereich ab 2026
Frankreich hat am 1. September 2026 die verpflichtende elektronische Rechnungsstellung und Berichterstattung im B2B-Bereich eingeführt. Seit diesem Stichtag müssen alle betroffenen Unternehmen elektronische Rechnungen empfangen können. Große Unternehmen und Unternehmen mittlerer Größe (ETI – Entreprises de Taille Intermédiaire) müssen außerdem elektronische Rechnungen ausstellen und die erforderlichen E-Reporting-Daten übermitteln. Für KMU und Kleinstunternehmen beginnen die Ausstellungspflicht und das E-Reporting am 1. September 2027. Die erste Einführungsstufe gilt damit seit September 2026, die zweite folgt ein Jahr später.
Die Reform gilt zunächst für große Unternehmen und ETI, gefolgt von KMU und Kleinstunternehmen. Mit der Reform wurden die Übermittlung von Rechnungs- und bestimmten Zahlungsdaten an die Steuerbehörde sowie die Verwendung von Rechnungslebenszyklusstatus über die beteiligten Plattformen eingeführt. Die französische Regierung erhofft sich von diesen kontinuierlichen Transaktionskontrollen (Continuous Transaction Controls CTC), Betrug und Steuerhinterziehung wirksam zu bekämpfen und die französische Mehrwertsteuerlücke zu verringern. Diese wurde für das Jahr 2022 auf rund 12,784 Milliarden Euro geschätzt, was 6,0 % der gesamten französischen Mehrwertsteuerverbindlichkeiten entspricht.
Architekturübersicht: Das Y-Modell Frankreichs, Umfang und Rollen
Das französische Mandat basiert auf einem komplexen Y-Modell und gilt für inländische sowie grenzüberschreitende B2B-, B2C- und B2G-Transaktionen. Es umfasst bestimmte Rechnungs- und Zahlungsdaten, die in der Verordnung definiert sind. Sowohl die Architektur des Y-Modells als auch sein Anwendungsbereich sind herausfordernd.
Das Y-Modell – komplex, aber robust und flexibel
Das französische Modell der verpflichtenden elektronischen Rechnungsstellung und Berichterstattung im B2B-Bereich bietet insbesondere Unternehmen mit etablierten EDI-Prozessen hohe Flexibilität. Bestehende Formate und Integrationen können über eine PA in die neue Infrastruktur eingebunden werden. Unternehmen können entweder direkt mit einer PA arbeiten oder eine kompatible Lösung nutzen, die an eine PA angebunden ist. Der regulierte Versand und Empfang von B2B-E-Rechnungen erfolgt in beiden Fällen über eine zugelassene Plattform.
PPF
Das öffentliche Rechnungsportal PPF übernimmt zentrale staatliche Funktionen innerhalb des französischen Modells. Es stellt das nationale Verzeichnis bereit und bündelt die für die Steuerverwaltung bestimmten Rechnungs-, Transaktions- und Zahlungsdaten. Für den direkten Versand oder Empfang von B2B-E-Rechnungen steht das PPF Unternehmen nicht als eigener Übertragungsweg zur Verfügung. B2G-Rechnungen werden weiterhin über Chorus Pro abgewickelt.
PA
Eine Plateforme Agréée (ehemals PDP) ist eine registrierte private Plattform. Sie kann E-Rechnungen in den vorgeschriebenen Formaten (Factur-X, UBL und CII) senden, empfangen und übertragen sowie die erforderlichen Daten an die Verwaltung weiterleiten. Für den regulierten Austausch von B2B-E-Rechnungen benötigen Unternehmen eine PA oder eine kompatible Lösung, die an eine PA angebunden ist.
Großer Anwendungsbereich, der elektronische Rechnungsstellung und elektronische Berichterstattung umfasst
Die folgenden Punkte beschreiben den Umfang der Reform. Die elektronische Rechnungsstellung im B2G-Bereich ist bereits seit 2017 über Chorus Pro vorgeschrieben und gehört daher nicht zu den neu eingeführten Verpflichtungen.
Welche Pflichten bereits gelten, hängt damit weiterhin von der Unternehmensgröße und davon ab, ob ein Unternehmen elektronische Rechnungen empfängt oder ausstellt.
Für den B2B-Austausch ist die Nutzung einer PA erforderlich, und PPF bleibt die öffentliche Drehscheibe
Bei der Abgrenzung zwischen PPF und PA bestehen weiterhin Unsicherheiten. Für den regulierten B2B-Rechnungsaustausch verbinden sich Unternehmen mit einer PA oder nutzen eine kompatible Lösung, die an eine PA angebunden ist. Das PPF stellt das nationale Verzeichnis bereit und bündelt die für die Steuerverwaltung bestimmten Daten. B2G-Prozesse werden weiterhin über Chorus Pro abgewickelt.
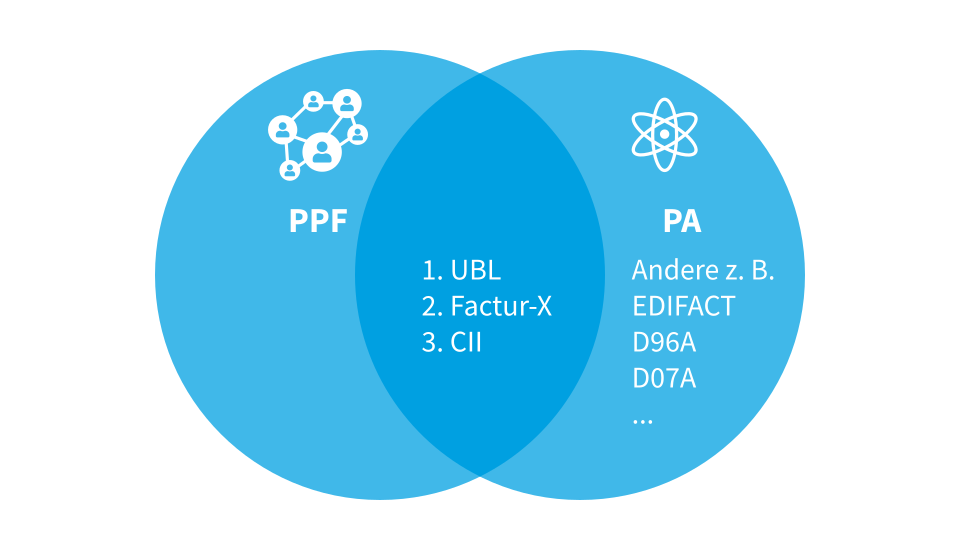
Das PPF übernimmt innerhalb der französischen Infrastruktur zentrale Verzeichnis- und Datenfunktionen. Der eigentliche B2B-Rechnungsaustausch erfolgt über PAs. Für die gesetzeskonforme Zustellung unterstützt das französische Modell die Formate UBL, CII und Factur-X auf Basis der Europäischen Norm EN16931. Andere Syntaxen wie EDIFACT können zwischen Geschäftspartnern weiterhin vereinbart werden. In diesem Fall übernimmt eine PA die erforderliche Konvertierung in ein zugelassenes Format und die Weiterleitung innerhalb der regulierten Infrastruktur.
Einerseits müssen die Empfänger im nationalen Verzeichnis aufgeführt sein. Aus dem Verzeichnis geht hervor, welche PA die E-Rechnungsadresse und die zugehörigen Routinginformationen des Empfängers verwaltet. Die Absender leiten die Rechnungen entsprechend diesem Verzeichniseintrag weiter.
Andererseits besteht für Rechnungsabsender keine gesetzliche Verpflichtung, Rechnungen in einem anderen Format als den drei vorgeschriebenen Formaten UBL, CII und Factur-X zu übermitteln. Wenn sich ein Lieferant freiwillig dafür entscheidet, beispielsweise EDIFACT-Rechnungen zu versenden, meist auf ausdrücklichen Wunsch des Käufers, obwohl jeder französische Käufer elektronische Rechnungen in einem der drei zugelassenen Formate über die PPF empfangen kann, muss er zur Ausstellung dieser Rechnungen eine PDP nutzen. Selbst in diesem Fall kann der Absender „Standardrechnungen” weiterhin über das PPF (UBL, CII, Factur-X) versenden und nur die „Nicht-Standardrechnungen” (EDIFACT usw.) über einen PDP.
Empfang von E-Rechnungen seit dem 1. September 2026 verpflichtend
Wenn Ihr Unternehmen alle Rechnungen im Inland in den Formaten PDF, Papier oder Factur-X erhält und Ihre Lieferanten keine EDIFACT-E-Rechnung benötigen, müssen Sie nur die drei festgelegten Standards unterstützen und einen PA als Empfangsweg im nationalen Verzeichnis angeben. Ein SC kann Ihnen eine API-Integration mit Ihrem PA, eine einfache Einbindung, eine elektronische Archivierung, eine Überwachung und automatische Fehlermeldungen sowie damit verbundene Dienstleistungen bieten.
Erhält Ihr Unternehmen inländische E-Rechnungen von einem Lieferanten sowohl im EDIFACT- als auch in anderen Formaten, müssen Sie lediglich die drei zulässigen Standards unterstützen und einen PA als Empfangsweg festlegen. Stellt ein Lieferant EDIFACT-Rechnungen oder Rechnungen in anderen Syntaxen aus, wandelt dessen PA/SC diese in das vorgeschriebene Format um und liefert die Rechnung gemäß dem nationalen Verzeichnis an Ihren festgelegten PA.
Wenn Sie beabsichtigen, inländische Rechnungen in einem nicht vorgeschriebenen Format, wie beispielsweise EDIFACT, auf freiwilliger Basis zu empfangen, müssen Sie für diese Rechnungen eine PA verwenden. Private Plattformen müssen in einem komplexen und kostspieligen Zertifizierungsprozess nachweisen, dass sie die Anforderungen der Steuerbehörde erfüllen. Zudem müssen sie von der Steuerbehörde zugelassen sein. Die Zulassung wird für drei Jahre erteilt und muss erneuert werden. Die Unterlagen für die Erneuerung müssen dabei spätestens fünf Monate vor Ablauf eingereicht werden. Die Kosten hängen vom gewählten Servicemodell, Ihrem Volumen und Ihren Funktionen ab. Im Rahmen der Reform werden B2B-Rechnungen über eine PA weitergeleitet.
In diesem Zusammenhang wäre es kosteneffizient, Ihre designierte PA für B2B-Rechnungen zu nutzen. Wenn Ihre Lieferanten mit EDIFACT oder anderen Syntaxen arbeiten, konvertiert Ihr PA/SC diese in ein vorgeschriebenes Format wie Factur-X, UBL 2.1 oder CII, bevor die Rechnungen an Ihre Route weitergeleitet werden. Die Kosten hängen von der Wahl des PA/SC und des Servicelevels ab.
Im nationalen Verzeichnis sind die E-Rechnungsadressen jedes Empfängers sowie die PA aufgeführt, die dessen Daten verwaltet. Die Absender leiten die Rechnungen entsprechend diesem Eintrag weiter. Unternehmen können bei Bedarf mehrere Adressen für ihre Unterunternehmen definieren. Diese werden weiterhin über die im Verzeichnis eingetragene PA des jeweiligen Empfängers zugestellt.
Ein SC kann Ihnen dabei helfen, alle Rechnungen kosten günstig über Ihren designierten PA zu versenden und zu empfangen. Wenn Sie bestimmte Rechnungen mit bestimmten Geschäftspartnern in anderen Syntaxen (z. B. EDIFACT) austauschen möchten, kann der SC Ihnen dabei helfen, nur diese „nicht standardmäßigen” Rechnungen über einen PA-Dienst zu versenden oder zu empfangen. Die Zustellung an den Käufer im Rahmen des Mandats erfolgt weiterhin in den Formaten Factur-X, UBL 2.1 oder CII.
Verschiedene Standards für E-Rechnungen
Für die gesetzeskonforme Zustellung von E-Rechnungen unterstützt das französische Modell die Formate UBL, CII und Factur-X. Unternehmen tauschen ihre B2B-E-Rechnungen über eine PA oder eine kompatible Lösung aus, die an eine PA angebunden ist.
Vereinbaren Geschäftspartner andere Syntaxen wie EDIFACT D96A oder D07A, kann eine PA diese weiterhin verarbeiten. Sie konvertiert die Rechnungsdaten für die Zustellung in eines der zugelassenen Formate und bindet bestehende EDI-Prozesse damit in die französische Infrastruktur ein.
Eine kompatible Lösung kann Unternehmen bei der Integration, Datenkonvertierung, Überwachung und Archivierung unterstützen. Der regulierte Versand und Empfang sowie die Übermittlung der vorgeschriebenen Daten erfolgen dabei weiterhin über eine PA.
Wie SEEBURGER unterstützt
SEEBURGER ist ein erfahrener Anbieter von Cloud-Diensten für die elektronische Rechnungsstellung. Wir bieten eine Lösung aus einer Hand, mit der Sie globale und länderspezifische Rechtsvorschriften innerhalb Europas und im Ausland einhalten können. Unsere multinationalen und französischen Kunden vertrauen auf lokale Experten und die Unterstützung von SEEBURGER France sowie auf verschiedene GS1-zertifi zierte französische E-Invoicing-Services. Dazu gehört eine lange Tradition in der Gewährleistung der DEMAT-Konformität „EDI complete – B2B“ sowie das Angebot von Factur-X B2B- und B2G-E-Invoicing-Services über die Chorus Pro-Plattform.
SEEBURGER ist seit dem 16. Januar 2026 final als Plateforme Agréée registriert. Damit steht Unternehmen eine offiziell zugelassene Plattform für die Erfüllung der französischen E-Invoicing- und E-Reporting-Anforderungen zur Verfügung. Die finale Registrierung schafft eine verlässliche Grundlage für den produktiven Rechnungsaustausch und die Integration in bestehende Finanz- und ERP-Prozesse. So können Unternehmen die geltenden und künftigen steuerlichen Anforderungen innerhalb einer verlässlich betriebenen E-Invoicing-Infrastruktur umsetzen. Unser umfassender E-Invoicing Hub unterstützt den sicheren und durchgängigen Betrieb elektronischer Rechnungsprozesse. Er hilft Unternehmen dabei, ihre Verpflichtungen effizient und automatisch zu verwalten – von der elektronischen Rechnungsstellung und Berichterstattung bis hin zur Verwaltung des Dokumentenstatus.
Die globalen E-Invoicing-Services von SEEBURGER lassen sich in SAP Document Compliance and Reporting auf SAP ECC und S/4HANA oder in jedes andere ERP-System integrieren.
Wie kann SEEBURGER E-Invoicing Ihre digitale Transformation unterstützen?


Peppol ganzheitlich gedacht: vom zertifizierten Access Point bis zu integrierten, automatisierten und skalierbaren E-Invoicing-Prozessen.

Erfahren Sie, wie automatisierte Kreditorenprozesse E-Invoicing-Compliance mit mehr Transparenz, Kontrolle und Effizienz verbinden.

Erfahren Sie, wie Sie mit dem SEEBURGER E-Invoicing Hub Compliance sicherstellen und Ihre Rechnungsprozesse effizient automatisieren. Im Fokus stehen länderspezifische Anforderungen, Peppol-Anbindung und die nahtlose Integration in SAP.