Slowakei 2027:
B2B-E-Invoicing wird verpflichtend
Was Unternehmen jetzt über Peppol, digitale Meldung und die Umsetzung wissen sollten
Die Slowakei führt verpflichtendes B2B- und B2G-E-Invoicing in zwei Stufen ein. Das System basiert auf einem dezentralen Peppol-5-Corner-Modell. Zertifizierte Zustelldienste, sogenannte digitale Postboten, übertragen die E-Rechnung zwischen Lieferant und Empfänger. Parallel dazu werden die vorgeschriebenen Rechnungsdaten an die slowakische Finanzverwaltung gemeldet. Die Behörde genehmigt die Rechnung jedoch nicht vor ihrer Zustellung. Das Modell ist daher kein Clearance-System.
Für verpflichtende E-Rechnungen sind strukturierte, automatisiert verarbeitbare und EN16931-konforme Daten erforderlich. Beim regulären Austausch über Peppol gelten Peppol BIS Billing 3.0 und die slowakischen Validierungsregeln. PDF-Dateien erfüllen für sich allein nicht die Definition einer E-Rechnung. Bestehende EDI-Verbindungen können im nationalen Übergangsregime unter bestimmten Voraussetzungen weitergenutzt werden, wenn die Rechnungsdaten in eine zulässige Struktur überführt werden.
Die Umsetzung betrifft nicht nur den Übertragungsweg. Unternehmen müssen auch Ausnahmen, Korrekturen, Sammelrechnungen, Archivierung und die Verarbeitung von Zustell-, Validierungs- und Meldestatus berücksichtigen. Finance, Tax und IT müssen dafür Rechnungsflüsse, Datenquellen, Zuständigkeiten, Systeme und Fehlerprozesse aufeinander abstimmen.
1. Januar 2027: Der verpflichtende Start rückt näher
Die Slowakei führt verpflichtendes B2B- und B2G-E-Invoicing in zwei wesentlichen Stufen ein.
| Termin | Meilenstein | Was bedeutet das für Unternehmen? |
| Seit 1. Januar 2026 | Die rechtlichen Grundlagen für zertifizierte Zustelldienste gelten. | Anbieter können sich als sogenannte digitale Postboten akkreditieren lassen. Unternehmen können verfügbare Lösungen prüfen und ihre technische Anbindung vorbereiten. |
| Seit 1. Juni 2026 | Der freiwillige Betrieb der slowakischen E-Invoicing-Infrastruktur ist verfügbar. | Unternehmen können den strukturierten Rechnungsaustausch bereits vor dem verpflichtenden Start testen. Dazu gehören die Auswahl eines Zustelldienstes, die Einbindung in die slowakische Peppol-Infrastruktur sowie Tests mit ERP-, Buchhaltungs- und Fakturierungssystemen. |
| Ab 1. Januar 2027 | Verpflichtendes E-Invoicing für bestimmte inländische B2B- und B2G-Transaktionen. | In der Slowakei ansässige Umsatzsteuerpflichtige müssen betroffene Rechnungen strukturiert elektronisch ausstellen. Inländische Unternehmen und andere betroffene Rechtsträger müssen solche E-Rechnungen empfangen können. Bei der Übertragung über einen zertifizierten Zustelldienst werden die vorgeschriebenen Steuerdaten automatisiert an die Finanzverwaltung gemeldet. |
| 1. Januar 2027 bis 30. Juni 2030 | Das nationale Übergangsregime gilt. | Die Pflichten sind bereits verbindlich. Der Begriff „Übergangsregime“ bezeichnet keine Schonfrist, sondern den Zeitraum bis zum Beginn der harmonisierten ViDA-Regeln. Für inländische Rechnungen gelten in dieser Phase unter anderem eine Ausstellungsfrist von 15 Tagen und besondere Regeln für alternative Übertragungswege. |
| Ab 1. Juli 2030 | Das slowakische System wird an die harmonisierten ViDA-Vorgaben angepasst. | Die digitale Meldung wird auf relevante grenzüberschreitende Transaktionen ausgeweitet. Gleichzeitig verkürzt sich die Ausstellungsfrist grundsätzlich von 15 auf zehn Tage. Der bisherige Umsatzsteuer-Kontrollbericht und die Zusammenfassende Meldung entfallen. |
Nicht alle Unternehmen trifft das Mandat gleich
Ob ein Unternehmen E-Rechnungen ausstellen, empfangen oder zusätzlich Rechnungsdaten melden muss, hängt von seiner Ansässigkeit und umsatzsteuerlichen Stellung ab. Auch die jeweilige Transaktion ist entscheidend. Eine slowakische Umsatzsteuerregistrierung allein führt beispielsweise noch nicht zur Ausstellungspflicht.
Wer ist ab dem 1. Januar 2027 betroffen?
Ausstellen, empfangen und Rechnungsdaten melden
In der Slowakei ansässige Umsatzsteuerpflichtige sind am umfassendsten betroffen. Sie müssen für erfasste inländische B2B- und B2G-Transaktionen strukturierte E-Rechnungen ausstellen und entsprechende Rechnungen ihrer Lieferanten empfangen können.
Bei der Übertragung über einen zertifizierten Zustelldienst werden die gesetzlich vorgeschriebenen Rechnungsdaten automatisiert an die Finanzverwaltung gemeldet. Dies betrifft sowohl die Lieferanten- als auch die Empfängerseite, wobei unterschiedliche Meldezeitpunkte gelten.
- Ausgangsrechnungen müssen im vorgeschriebenen strukturierten Format erzeugt werden.
- Eingangsrechnungen müssen über einen zertifizierten Zustelldienst empfangen werden können.
- ERP-, Fakturierungs- und Buchhaltungssysteme müssen an die Infrastruktur angebunden werden.
- Steuerlich relevante Rechnungsdaten müssen vollständig und korrekt bereitstehen.
- Korrekturen, Gutschriften, Vorauszahlungen und Sammelrechnungen müssen im Prozess berücksichtigt werden.
- Rückmeldungen und Übertragungsfehler müssen nachvollziehbar verarbeitet werden.
Empfangen, aber nicht verpflichtend ausstellen
Auch inländische Unternehmen, Selbstständige und andere steuerpflichtige Personen ohne Umsatzsteuerregistrierung fallen in den Anwendungsbereich. Sie müssen selbst keine verpflichtenden E-Rechnungen ausstellen, aber E-Rechnungen umsatzsteuerpflichtiger Lieferanten empfangen können.
Die Empfangspflicht kann bereits durch alltägliche Geschäftsausgaben ausgelöst werden, beispielsweise durch Rechnungen für Telekommunikation, Energie, Miete, Waren oder betriebliche Dienstleistungen.
- Für den Empfang benötigen sie einen zertifizierten Zustelldienst, den sie direkt oder über eine entsprechend angebundene Software nutzen können.
- Sie müssen über die slowakische Peppol-Infrastruktur erreichbar sein.
- Der Zugriff für interne oder externe Buchhaltung muss organisatorisch geregelt werden.
- Empfangene XML-Rechnungen müssen angezeigt und verarbeitet werden können.
Empfangspflicht über den klassischen Unternehmenskreis hinaus
Die Empfangspflicht erfasst auch inländische juristische Personen, die nicht als steuerpflichtige Unternehmen handeln. Dazu können Behörden, Kommunen, öffentliche Einrichtungen, Vereine, Stiftungen und gemeinnützige Organisationen gehören.
Führt eine solche Organisation selbst steuerpflichtige Umsätze aus und ist entsprechend umsatzsteuerlich registriert, kann zusätzlich eine Ausstellungspflicht entstehen.
- Sie müssen verpflichtende E-Rechnungen ihrer Lieferanten empfangen können.
- Beschaffung, Buchhaltung und Rechnungsprüfung müssen auf strukturierte Eingangsdaten vorbereitet werden.
- Ein zertifizierter Zustelldienst muss ausgewählt und vertraglich angebunden werden.
- Zuständigkeiten zwischen Organisation, Buchhaltung und externen Dienstleistern müssen geklärt werden.
- Bei eigenen Leistungen muss geprüft werden, ob zusätzlich eine Ausstellungspflicht besteht.
Eine slowakische Umsatzsteuerregistrierung reicht nicht aus
Unternehmen ohne Ansässigkeit in der Slowakei fallen zwischen dem 1. Januar 2027 und dem 30. Juni 2030 grundsätzlich nicht allein deshalb unter die Ausstellungspflicht, weil sie eine slowakische Umsatzsteueridentifikationsnummer besitzen. Das nationale Übergangsregime darf die verpflichtende Ausstellung vor Juli 2030 nur in der Slowakei ansässigen Personen auferlegen.
Die veröffentlichten Vorgaben unterscheiden zwischen einer Ansässigkeit in der Slowakei und einer reinen umsatzsteuerlichen Registrierung. Die Einordnung einer festen Niederlassung kann von den Umständen der jeweiligen Transaktion abhängen.
- Slowakische Umsatzsteuerregistrierung und Ansässigkeit müssen getrennt bewertet werden.
- Jede slowakische Gesellschaft und feste Niederlassung muss einzeln betrachtet werden.
- Grenzüberschreitende Rechnungsflüsse fallen grundsätzlich noch nicht unter das nationale Mandat von 2027.
- Inländische Transaktionen einer slowakischen Gesellschaft können dagegen vollständig erfasst sein.
- Für den 1. Juli 2030 müssen relevante grenzüberschreitende E-Invoicing- und Meldepflichten berücksichtigt werden.
Welche Transaktionen lösen die Pflichten aus?
Nicht allein der Unternehmensstatus entscheidet über die Anwendung des Mandats. Die konkrete Rechnung muss zu einer erfassten inländischen Transaktion gehören.
| Transaktion | Behandlung ab 1. Januar 2027 |
| Inländische B2B-Transaktion | Grundsätzlich erfasst, wenn ein in der Slowakei ansässiger Umsatzsteuerpflichtiger an eine inländische steuerpflichtige Person liefert oder leistet. |
| Inländische B2G-Transaktion | Grundsätzlich erfasst, wenn ein inländischer Umsatzsteuerpflichtiger an eine slowakische juristische Person oder öffentliche Einrichtung liefert oder leistet. |
| B2C-Transaktion | Nicht vom Mandat erfasst. |
| Grenzüberschreitende Transaktion | Grundsätzlich noch nicht vom nationalen Mandat 2027 erfasst. Die Erweiterung ist für den 1. Juli 2030 vorgesehen. |
| Vorauszahlung | Erfasst, wenn sie sich auf eine Transaktion bezieht, für die eine E-Rechnung auszustellen ist. |
Auch im inländischen Anwendungsbereich gelten Ausnahmen
Nicht jede inländische B2B- oder B2G-Rechnung eines umsatzsteuerpflichtigen Lieferanten muss als E-Rechnung ausgestellt werden. Ausnahmen gelten insbesondere für bestimmte steuerbefreite Umsätze, vereinfachte Rechnungen und Transaktionen mit besonderem Geheimhaltungsbedarf.
| Ausnahme | Behandlung ab 1. Januar 2027 | Praktische Bedeutung |
| Steuerbefreite Lieferungen und Leistungen | Für die im Gesetz genannten steuerbefreiten Umsätze nach §§ 28 bis 43 und § 47 besteht grundsätzlich keine Pflicht zur Ausstellung einer E-Rechnung. | Unternehmen müssen steuerpflichtige und steuerbefreite Rechnungsflüsse korrekt voneinander unterscheiden. |
| Vereinfachte Rechnungen bis 100 € | Ein zulässiger vereinfachter Beleg für eine Lieferung oder Leistung mit einem Gesamtwert von höchstens 100 € fällt nicht unter die verpflichtende E-Rechnung. | Kleinbetragsbelege können weiterhin außerhalb des regulären E-Invoicing-Prozesses verarbeitet werden. |
| Bestimmte eKasa-Belege | Gesetzlich anerkannte vereinfachte Belege aus dem eKasa-System sind innerhalb der geltenden Wertgrenzen ausgenommen. | Bei Überschreiten der maßgeblichen Grenze kann für eine inländische B2B- oder B2G-Transaktion eine strukturierte E-Rechnung erforderlich werden. |
| Besondere Geheimhaltungs- und Sicherheitsfälle | Für bestimmte Rechnungen an die slowakischen Nachrichtendienste sowie für Transaktionen mit Verschlusssachen gelten besondere Ausnahmen. | Diese Rechnungsflüsse sind vom regulären E-Invoicing-Verfahren getrennt zu behandeln. |
Dezentraler Rechnungsaustausch mit automatisierter Steuerdatenmeldung über Peppol
Die Slowakei setzt nicht auf ein zentrales staatliches Rechnungsportal. Das System lässt sich als Peppol-basiertes 5-Corner-Modell einordnen. E-Rechnungen werden über zertifizierte Zustelldienste direkt zwischen den Systemen der Geschäftspartner ausgetauscht, während die gesetzlich vorgeschriebenen Rechnungsdaten parallel an die Finanzverwaltung fließen.
Peppol stellt dafür das Netzwerk und die gemeinsamen Übertragungsregeln bereit. Den Zugang ermöglichen Anbieter, die sowohl die Anforderungen von OpenPeppol erfüllen als auch von der slowakischen Finanzverwaltung akkreditiert sind. Unternehmen können diese „digitalen Postboten“ direkt nutzen oder über eine angebundene ERP-, Buchhaltungs- oder Fakturierungslösung auf deren Dienste zugreifen.
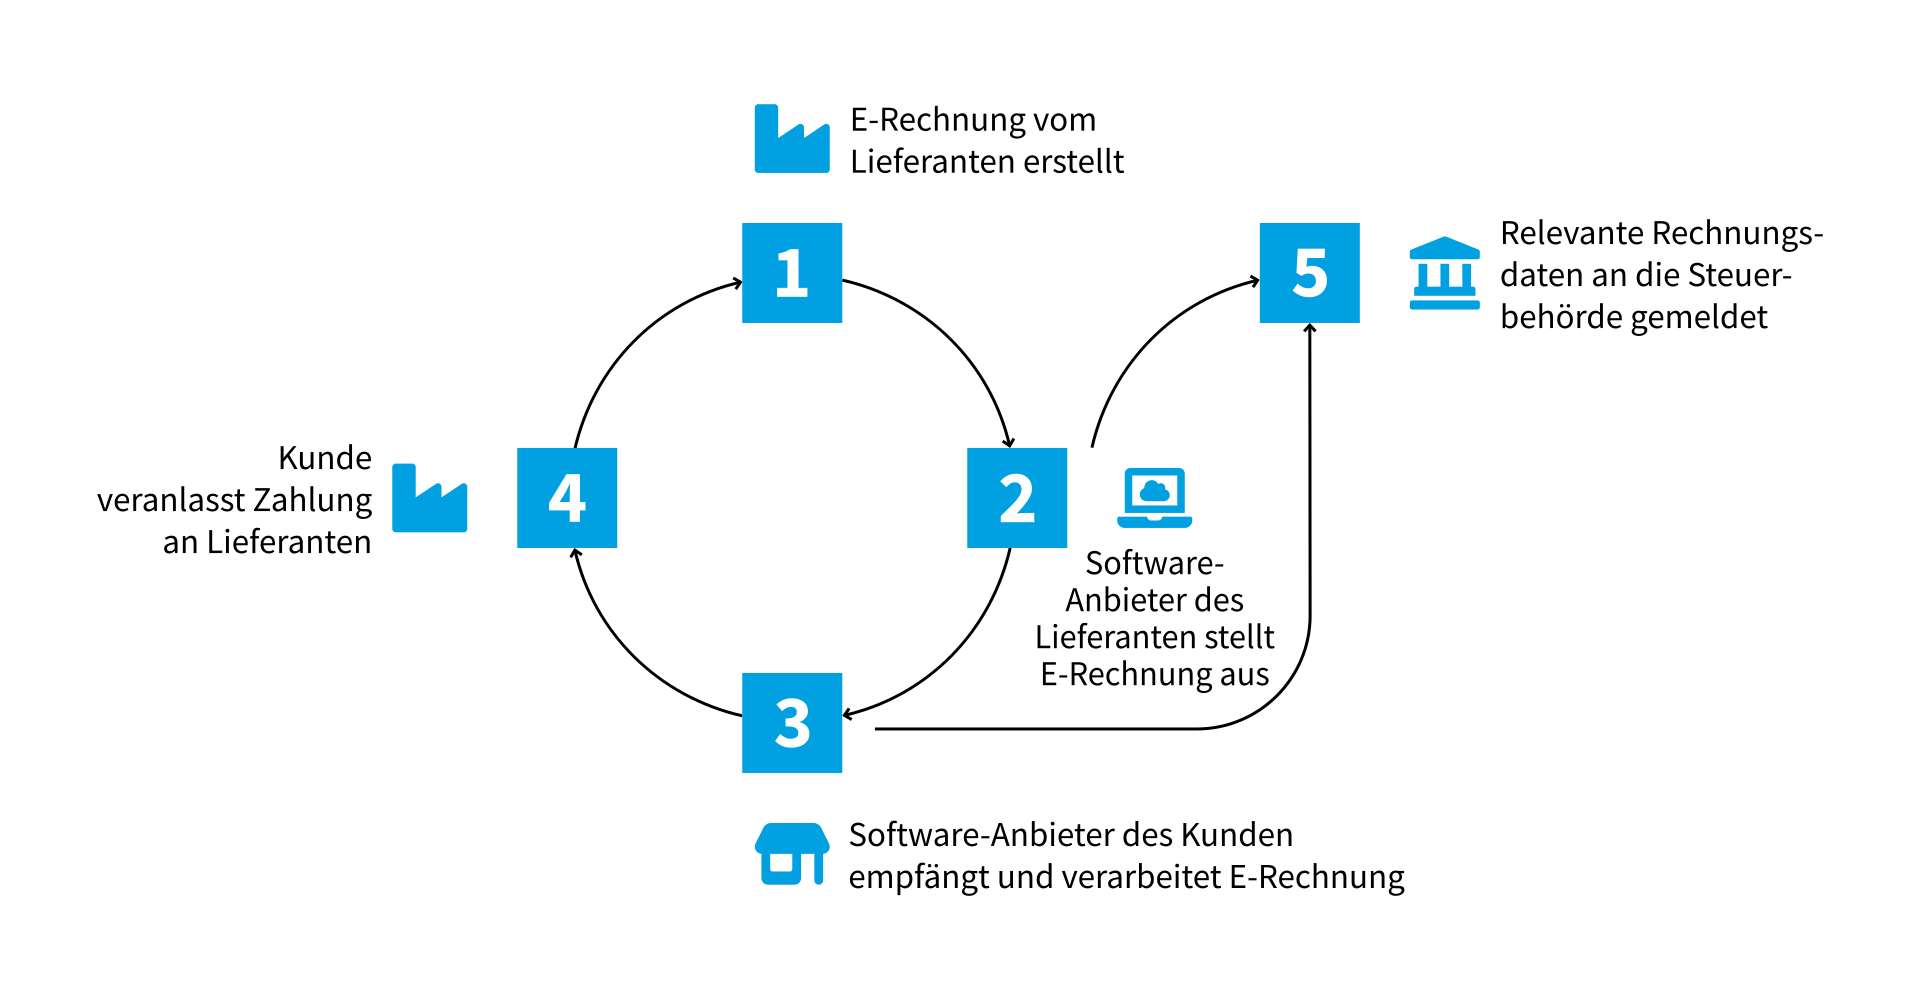
Vollständige Stamm-, Steuer- und Rechnungsdaten sind Voraussetzung für eine erfolgreiche Validierung, Zustellung und Meldung. Bei der Auswahl des Zustelldienstes sind neben der slowakischen Akkreditierung insbesondere ERP-Anbindung, Servicelevel, Monitoring, Fehlerbehandlung und Archivierungsleistungen relevant.
Strukturierte XML-Daten sind Pflicht, Peppol bleibt nicht der einzige Übertragungsweg
Für den E-Rechnungsaustausch sieht die Slowakei Peppol und zertifizierte Zustelldienste vor. Bestehende EDI-Verbindungen oder andere Übertragungswege können im nationalen Übergangsregime jedoch unter bestimmten Voraussetzungen weitergenutzt werden.
| Format | Eignung für das Mandat | Was Unternehmen beachten müssen |
| Peppol BIS Billing 3.0 | Vorgesehener Standard für den Austausch über das Peppol-Netzwerk. | Der Standard basiert auf UBL 2.1 und muss zusätzlich die slowakischen Validierungsregeln erfüllen. |
| UBL 2.1 | Als EN16931-konforme XML-Syntax grundsätzlich zulässig. | Bei der Übertragung über Peppol sind die Regeln von Peppol BIS Billing 3.0 und die slowakischen Anforderungen anzuwenden. |
| UN/CEFACT CII D16B | Als EN16931-konforme XML-Syntax grundsätzlich zulässig. | Bei einer Übertragung außerhalb von Peppol muss auch eine CII-Rechnung die gesetzlichen und technischen Anforderungen erfüllen. |
| EDIFACT und andere bestehende EDI-Formate | Erfüllen die gesetzliche Definition nicht ohne entsprechende Konvertierung. | Die Rechnungsdaten müssen in eine EN16931-konforme UBL- oder CII-Struktur überführt werden. |
Alternative Übertragungswege bleiben vorerst möglich
Zwischen dem 1. Januar 2027 und dem 30. Juni 2030 können Geschäftspartner eine E-Rechnung auch außerhalb des zertifizierten Zustelldienstes austauschen, solange der Empfänger dem zustimmt.
Unabhängig vom Übertragungsweg muss die Rechnung strukturiert, automatisiert verarbeitbar und EN16931-konform sein sowie die vorgeschriebenen Rechnungsangaben enthalten. Herkunft, Integrität und Lesbarkeit müssen gewährleistet bleiben.
Die grundsätzliche Pflicht zur Erreichbarkeit über einen zertifizierten Zustelldienst bleibt davon unberührt.
Bestehende EDI-Prozesse können weitergenutzt werden
Bestehende EDI-Verbindungen können im nationalen Übergangsregime mit Zustimmung des Empfängers weitergenutzt werden. Ein reiner EDIFACT-Datensatz genügt jedoch nicht: Die Rechnungsdaten müssen in eine EN16931-konforme UBL-2.1- oder CII-D16B-Struktur überführt und entsprechend validiert werden.
Der Übertragungsweg beeinflusst die Datenmeldung
Im nationalen Übergangsregime bis zum 30. Juni 2030 ist die automatische Steuerdatenmeldung an die Nutzung des zertifizierten Zustelldienstes gekoppelt. Wird eine verpflichtende E-Rechnung über diesen Weg übertragen, melden die beteiligten Zustelldienste die vorgeschriebenen Daten an die Finanzverwaltung.
Wird die Rechnung mit Zustimmung des Empfängers über einen anderen Kanal versandt, besteht nach der veröffentlichten Auslegung der Finanzverwaltung in diesem Zeitraum für Lieferant und Empfänger keine Meldepflicht.
E-Invoicing und E-Reporting bilden einen verbundenen Prozess
Beim regulären Austausch über zertifizierte Zustelldienste wird die E-Rechnung an den Empfänger übertragen, während festgelegte Rechnungsdaten parallel an die Finanzverwaltung fließen. Die Behörde prüft oder genehmigt die Rechnung jedoch nicht vor ihrer Zustellung. Das slowakische Modell ist deshalb kein Clearance-System.
E-Invoicing
Die vollständige strukturierte E-Rechnung wird vom Lieferanten über die zertifizierten Zustelldienste und das Peppol-Netzwerk an den Empfänger übertragen. Beim regulären Austausch über Peppol muss die Rechnung Peppol BIS Billing 3.0 und die slowakischen Validierungsregeln erfüllen.
E-Reporting
Die Zustelldienste erzeugen aus der Rechnung ein separates Slovak Tax Data Document, kurz SK TDD, und übermitteln die vorgeschriebenen Daten an die Finanzverwaltung. Die lieferantenseitige Meldung erfolgt grundsätzlich bei Ausstellung. Umsatzsteuerpflichtige Empfänger melden die relevanten Eingangsdaten innerhalb von fünf Tagen nach Empfang. Die technische Übermittlung läuft automatisiert über die Zustellinfrastruktur.
Sonderfälle bleiben Teil des strukturierten Rechnungsprozesses
Das Mandat erfasst nicht nur reguläre Einzelrechnungen. Auch Korrekturen, Sammelrechnungen und die Aufbewahrung müssen die neuen Anforderungen berücksichtigen. Dabei gelten jeweils eigene Fristen und Prozessregeln.
Korrekturrechnungen
Eine Korrektur muss eindeutig auf die ursprüngliche E-Rechnung verweisen und die geänderten Angaben enthalten. Wurde die Ausgangsrechnung über einen zertifizierten Zustelldienst versandt, muss auch die Korrektur strukturiert über diesen Weg übermittelt werden. Die Ausstellungsfrist beträgt grundsätzlich 15 Tage nach Ende des Monats, in dem der Korrekturgrund entstanden ist.
Sammelrechnungen
Mehrere Lieferungen, Leistungen oder Vorauszahlungen können weiterhin in einer Sammelrechnung zusammengefasst werden, jedoch höchstens für einen Kalendermonat. Die strukturierte Sammelrechnung muss innerhalb von 15 Tagen nach dessen Ende ausgestellt werden. Langfristige Zahlungspläne für wiederkehrende Miet- oder Versorgungsleistungen können eine solche Rechnung nicht ersetzen.
Archivierung
Umsatzsteuerpflichtige müssen E-Rechnungen zehn Jahre ab Ende des Kalenderjahres aufbewahren, auf das sich die Rechnung bezieht. Maßgeblich ist die strukturierte XML-Datei. Eine alleinige Archivierung der visuellen PDF-Darstellung reicht nicht aus.
Finance, Tax und IT müssen die Umsetzung gemeinsam vorbereiten
Das Mandat verbindet steuerliche Einordnung, strukturierte Rechnungsverarbeitung und technische Übertragung. Finance, Tax und IT müssen daher gemeinsam festlegen, welche Systeme und Datenquellen führend sind, wer technische und fachliche Ausnahmen bearbeitet und wie Rechnungs- und Meldestatus in die operativen Prozesse zurückfließen.
Für Finance verändert das Mandat sowohl den Rechnungseingang als auch den Rechnungsausgang. Strukturierte Rechnungen müssen zuverlässig geprüft, freigegeben, gebucht, korrigiert und im ursprünglichen XML-Format archiviert werden. Dabei reicht es nicht, lediglich einen neuen Eingangskanal einzurichten. Auch nachgelagerte Prozesse müssen die strukturierten Daten ohne zusätzliche manuelle Übertragung nutzen können.
Für Finance stehen folgende Aufgaben im Mittelpunkt:
- Bestehende Rechnungsflüsse erfassen und prüfen, an welchen Stellen Rechnungen heute per E-Mail, über Portale, als PDF oder über EDI ausgetauscht werden
- Klare Abläufe für technische Ablehnungen, fehlende Angaben, fehlerhafte Rechnungen und Korrekturen
- Festlegen, wer eingehende Rückmeldungen bearbeitet und wie Rechnungen behandelt werden, die technisch zugestellt wurden, aber fachlich nicht akzeptiert werden können
- Testen, ob eingehende Rechnungsdaten korrekt in Buchhaltung, Freigabe, Abgleich und Archivierung übernommen werden
- Bei extern geführter Buchhaltung zusätzlich klären, wie der Zugriff auf den Zustelldienst und die Übergabe der Rechnungen organisiert werden
Tax bestimmt, welche Gesellschaften, Transaktionen und Rechnungsarten unter das Mandat fallen. Dafür müssen Ansässigkeit und bloße Umsatzsteuerregistrierung voneinander getrennt betrachtet werden. Bei internationalen Unternehmensstrukturen ist außerdem zu prüfen, welche slowakischen Gesellschaften oder festen Niederlassungen an den jeweiligen Transaktionen beteiligt sind.
Für Tax stehen folgende Aufgaben im Mittelpunkt:
- Betroffene Gesellschaften und inländische B2B- und B2G-Rechnungsflüsse abgrenzen sowie ausgenommene Transaktionen in den Systemen eindeutig kennzeichnen
- Diese Einordnung anschließend in eindeutige Steuerkennzeichen und Prozessregeln für die beteiligten Systeme übersetzen, wobei die Daten, die im E-Reporting an die Finanzverwaltung übermittelt werden, besondere Aufmerksamkeit erfordern
- Gemeinsam mit Finance und IT festlegen, woher Pflichtangaben stammen, wie ihre Qualität geprüft wird und wie Korrekturen nachvollziehbar verarbeitet werden
Für IT ist das Mandat vor allem eine Integrationsaufgabe. ERP-, Buchhaltungs-, Fakturierungs- und Rechnungseingangssysteme müssen mit einem zertifizierten Zustelldienst verbunden werden. Gleichzeitig müssen Peppol BIS Billing 3.0, die slowakischen Validierungsregeln und die automatisierte Übermittlung der Steuerdaten unterstützt werden.
Für IT stehen folgende Aufgaben im Mittelpunkt:
- Die vorhandene Systemlandschaft und alle betroffenen Rechnungskanäle erfassen; bestehende EDI-Verbindungen können unter bestimmten Voraussetzungen weitergenutzt werden, benötigen bei EDIFACT oder anderen nicht zugelassenen Formaten jedoch eine Konvertierung in eine EN16931-konforme UBL- oder CII-Struktur.
- Die Rückgabe von Zustell-, Validierungs- und Meldestatus an die führenden Systeme berücksichtigen
- Sicherstellen, dass Systeme im Rahmen eines durchgängigen Monitorings erkennen können, ob eine Rechnung erfolgreich validiert, zugestellt und gemeldet wurde oder an welcher Stelle ein Fehler entstanden ist
Mit SEEBURGER das slowakische Mandat integriert umsetzen
Als zertifizierter Peppol Access Point ermöglicht SEEBURGER den Zugang zum internationalen Peppol-Netzwerk. Mit dem SEEBURGER E-Invoicing Hub lassen sich Peppol-Konnektivität, länderspezifische Formate und Validierungen, E-Reporting sowie die Integration in ERP- und Finanzprozesse zusammenführen.
Peppol-Anbindung in durchgängige Prozesse überführen
Der Zugang zum Peppol-Netzwerk ist nur ein Teil einer erfolgreichen Umsetzung. Erfahren Sie, wie sich Peppol-Konnektivität mit länderspezifischer Compliance, Datenaufbereitung, Backend-Integration, Statusverarbeitung und Automatisierung zu einem durchgängigen E-Invoicing-Prozess verbinden lässt.


Erfahren Sie, wie automatisierte Kreditorenprozesse E-Invoicing-Compliance mit mehr Transparenz, Kontrolle und Effizienz verbinden.

Erfahren Sie, wie Sie mit dem SEEBURGER E-Invoicing Hub Compliance sicherstellen und Ihre Rechnungsprozesse effizient automatisieren. Im Fokus stehen länderspezifische Anforderungen, Peppol-Anbindung und die nahtlose Integration in SAP.

Peppol ganzheitlich gedacht: vom zertifizierten Access Point bis zu integrierten, automatisierten und skalierbaren E-Invoicing-Prozessen.